¿Quiere saber más?
Infórmese sobre nuestro servicio de externalización del departamento de Recursos Humanos, completo o por áreas: gestión de personas con indicadores de coste, rotación y desempeño.
Calcular el ROI en Recursos Humanos consiste en comparar lo que una empresa invierte en una persona o en un equipo (selección, incorporación, formación, retribución y estructura) con el valor económico adicional que esa inversión genera, teniendo en cuenta el tiempo y el riesgo. Las herramientas son las mismas que en cualquier proyecto de inversión: ROI, plazo de recuperación (payback) y valor actual neto (VAN). La gran diferencia es que la empresa no controla cuánto tiempo permanece la persona, y por eso la rotación es una de las variables que más alteran la rentabilidad.
Cuando una empresa adquiere una máquina, desarrolla un producto o abre un nuevo establecimiento, analiza cuánto debe invertir, qué rendimiento espera obtener, en qué plazo recuperará su dinero y qué riesgos pueden comprometer la operación.
Sin embargo, cuando incorpora a una persona, con frecuencia el análisis económico se limita a su salario, sus cotizaciones sociales y, ocasionalmente, el coste de seleccionarla.
¿Por qué? Una relación laboral puede comprometer recursos durante muchos años, exigir inversiones adicionales, generar rendimientos crecientes o decrecientes y presentar riesgos difíciles de gestionar. Desde una perspectiva financiera, reúne buena parte de las características que habitualmente examinamos en un proyecto de inversión.
La diferencia fundamental es que las personas no son activos propiedad de las empresas. Tienen derechos, autonomía y capacidad para decidir dónde desarrollar su carrera. Precisamente por eso, el análisis económico de la inversión en capital humano resulta más complejo que el de muchos activos materiales. Y también más interesante.
El primer error consiste en confundir tres magnitudes distintas: salario, coste laboral y contribución económica.
El salario es la remuneración que recibe una persona por su trabajo. El coste laboral es el conjunto de recursos que la empresa destina a mantener esa relación. La rentabilidad depende de cuánto valor económico genera esa relación frente a los recursos consumidos.
En España, según la Encuesta Trimestral de Coste Laboral del INE correspondiente al segundo trimestre de 2026, el coste laboral medio ascendió a 3.388,15 euros mensuales por trabajador, frente a un coste salarial de 2.512,68 euros.
Pero tampoco esa cifra recoge necesariamente todos los costes económicos relevantes para analizar una contratación. Una evaluación completa debería considerar:
Es importante evitar duplicidades: las vacaciones retribuidas ya están comprendidas en el salario anual. Su incidencia económica se aprecia al calcular la productividad y el coste por hora efectiva, no sumando nuevamente su remuneración.
De hecho, la misma estadística del INE situaba el coste por hora pagada en 22,32 euros, mientras que el coste por hora efectiva ascendía a 26,18 euros. Una diferencia relevante para cualquier cálculo de productividad.
El indicador verdaderamente útil no es cuánto cuesta una persona, sino cuánto cuesta generar una unidad de valor mediante su trabajo.
Toda empresa dispone de una cuenta de pérdidas y ganancias. Pero, desde el punto de vista de la gestión, también debería poder aproximarse a la cuenta de explotación de sus puestos de trabajo, equipos y, cuando sea posible, contribuciones individuales.
Pensemos en un profesional con estas magnitudes anuales hipotéticas:
| Concepto | Importe |
|---|---|
| Margen de contribución atribuible antes de costes de personal | 73.000 € |
| Salario bruto fijo | −40.000 € |
| Cotizaciones empresariales | −12.000 € |
| Variable y beneficios sociales | −5.000 € |
| Selección y acogida, imputación económica anual | −3.000 € |
| Formación y desarrollo | −2.000 € |
| Costes de coordinación y estructura asignados | −3.000 € |
| Contribución operativa estimada | 8.000 € |
En este ejemplo, la relación genera una contribución de 8.000 euros después de los costes considerados. El resultado equivale al 12,3 % de los 65.000 euros de coste económico asignado. Es un indicador de rentabilidad operativa, no un ROI financiero completo, porque todavía no incorpora correctamente la dimensión temporal ni el riesgo.
Además, este cálculo exige prudencia. No todos los puestos generan ingresos directamente atribuibles. ¿Cuál es la contribución individual de un responsable de calidad que evita un defecto industrial? ¿O de una profesional de Recursos Humanos cuya intervención reduce conflictos, mejora la productividad de otros veinte empleados o evita un litigio?
La contribución puede proceder tanto de generar ingresos como de reducir costes, evitar pérdidas, mejorar procesos o aumentar el rendimiento de otros profesionales. Por eso, una cuenta de explotación individual es una herramienta de contabilidad de gestión, no un estado contable oficial ni una medida exacta del valor de una persona. En muchas actividades será más riguroso trabajar con equipos, centros de responsabilidad y resultados incrementales.
Lo verdaderamente importante es comprender que una remuneración elevada no equivale necesariamente a un coste excesivo. Un profesional que cuesta 90.000 euros y contribuye a generar 110.000 puede ser económicamente más rentable que otro que cuesta 35.000 y genera 36.000, siempre que las contribuciones estén correctamente calculadas y sean comparables.
Para pasar del análisis estático al financiero necesitamos introducir tres conceptos: ROI, periodo de recuperación o payback y valor actual neto (VAN).
El ROI mide la rentabilidad relativa de una inversión. El payback indica cuánto tiempo necesitamos para recuperarla. El VAN permite determinar si sus flujos económicos futuros justifican el desembolso inicial, descontándolos según una tasa que refleje el coste del capital y el riesgo.
Conviene distinguir desde el principio dos preguntas distintas, que a menudo se confunden: cuánto rinde un empleado en su conjunto y cuánto rinde una inversión adicional que se hace en él.
Aquí se compara todo lo que la persona genera con todo lo que cuesta durante el tiempo que permanece en la empresa: la inversión inicial de selección e incorporación y, cada año, su coste laboral completo (salario, cotizaciones, variable, beneficios, formación y estructura). Pensemos en una incorporación con estas magnitudes hipotéticas, del mismo orden que la cuenta del apartado anterior (aquí la selección y la incorporación se tratan como inversión inicial, en lugar de repartirse por años):
| Año | Contribución generada | Coste laboral total | Neto |
|---|---|---|---|
| 0 (selección e incorporación) | — | 9.000 € | −9.000 € |
| 1 (curva de aprendizaje) | 60.000 € | 62.000 € | −2.000 € |
| 2 | 72.000 € | 62.000 € | +10.000 € |
| 3 | 77.000 € | 62.000 € | +15.000 € |
| 4 | 79.000 € | 62.000 € | +17.000 € |
| Total | 288.000 € | 257.000 € | +31.000 € |
ROI = (288.000 − 257.000) / 257.000 × 100 = 12,1 % en cuatro años
Es decir, de media, unos 12 céntimos de contribución neta por cada euro de coste total, incluida la inversión inicial, que no se termina de recuperar hasta el cuarto año. Y esa contribución no es el ebitda de la empresa: de ella todavía hay que cubrir los costes generales que no se asignan a ningún puesto (dirección, instalaciones, sistemas, área comercial…). Por eso, en la mayoría de las empresas el margen que deja cada puesto es moderado, depende mucho del sector y del puesto, y puede ser negativo durante la incorporación. La contribución atribuible a una persona es, además, siempre una estimación de gestión, como se ha explicado en el apartado anterior.
Estas cifras varían mucho entre sectores. En actividades intensivas en personas, como la consultoría, los servicios profesionales, la hostelería o el comercio, el coste de personal es la principal partida de la cuenta de resultados y el margen que deja cada puesto suele ser estrecho. En sectores intensivos en capital o en tecnología, como la industria, la energía o el software, cada persona sostiene una facturación mayor y el margen atribuible puede ser más alto, aunque también lo es la inversión en equipos y sistemas que lo hace posible. Por eso cada puesto debe compararse con su propio sector y con la evolución de la propia empresa, no con promedios generales.
La segunda pregunta es distinta: una vez que la persona está en plantilla, ¿compensa invertir algo más en ella? Consideremos una inversión incremental de 12.000 euros en desarrollo, acompañamiento y herramientas para mejorar el rendimiento de una posición. Supongamos que, después de deducir los incrementos salariales, beneficios y otros costes recurrentes que provoca esa mejora, produce los siguientes flujos adicionales:
| Año | Flujo económico neto incremental |
|---|---|
| 0 | −12.000 € |
| 1 | +4.000 € |
| 2 | +7.000 € |
| 3 | +8.000 € |
| 4 | +8.000 € |
Si la relación se mantiene durante los cuatro años, el beneficio incremental acumulado es de 27.000 euros. El ROI simple acumulado sería:
ROI = (27.000 − 12.000) / 12.000 × 100 = 125 %
El periodo de recuperación simple sería de unos 2,1 años. Aplicando una tasa de descuento hipotética del 10 %, el VAN de la inversión sería positivo, de aproximadamente 8.900 euros.
El porcentaje es mucho más alto que en el caso anterior porque aquí el denominador solo recoge lo que se invierte de más (12.000 euros), no el coste total del empleado, que ya está cubierto por su propia contribución. Por eso no deben confundirse ambos ROI: el primero dice si la persona es rentable; el segundo, si merece la pena invertir más en ella.
Para las inversiones en formación existen métodos consolidados que siguen esta misma lógica. El modelo de Kirkpatrick evalúa la formación en cuatro niveles: la reacción de los participantes, el aprendizaje, su aplicación en el puesto y los resultados para la organización. Jack Phillips añadió un quinto nivel, el retorno de la inversión, que traduce esos resultados a euros y los compara con el coste total del programa, incluido el tiempo que los participantes dedican a formarse. Su metodología insiste en aislar el efecto de la formación de otros factores y en convertir a dinero solo lo que pueda estimarse con prudencia; el resto se informa como beneficio intangible.
Hasta aquí parece una inversión muy atractiva. Pero nos falta una variable esencial: ¿qué sucede si el empleado abandona la organización antes de que la inversión se haya recuperado?
Infórmese sobre nuestro servicio de externalización del departamento de Recursos Humanos, completo o por áreas: gestión de personas con indicadores de coste, rotación y desempeño.
En una inversión convencional, la empresa suele controlar la utilización del activo adquirido. En una relación laboral no existe ese control sobre la permanencia de la persona. La probabilidad de continuidad condiciona, por tanto, el valor económico esperado de la inversión. Podemos expresarlo mediante una fórmula simplificada:
VAN esperado = − Inversión inicial + Σ [Probabilidad de permanencia × Flujo incremental neto del año / (1 + tasa de descuento)ⁿ]
Esta expresión supone que los flujos incrementales dejan de generarse cuando la persona abandona la organización. En una evaluación real habría que añadir, cuando corresponda, costes de salida, sustitución y otros efectos económicos.
Volvamos al ejemplo de la inversión adicional de 12.000 euros, que es la que se pierde si la persona se marcha. Supongamos una tasa de descuento del 10 % y distintos escenarios de probabilidad de salida anual, constante e independiente entre años:
| Probabilidad anual de salida | VAN esperado a cuatro años |
|---|---|
| 0 % | +8.896 € |
| 10 % | +3.925 € |
| 25 % | −1.754 € |
| 40 % | −5.729 € |
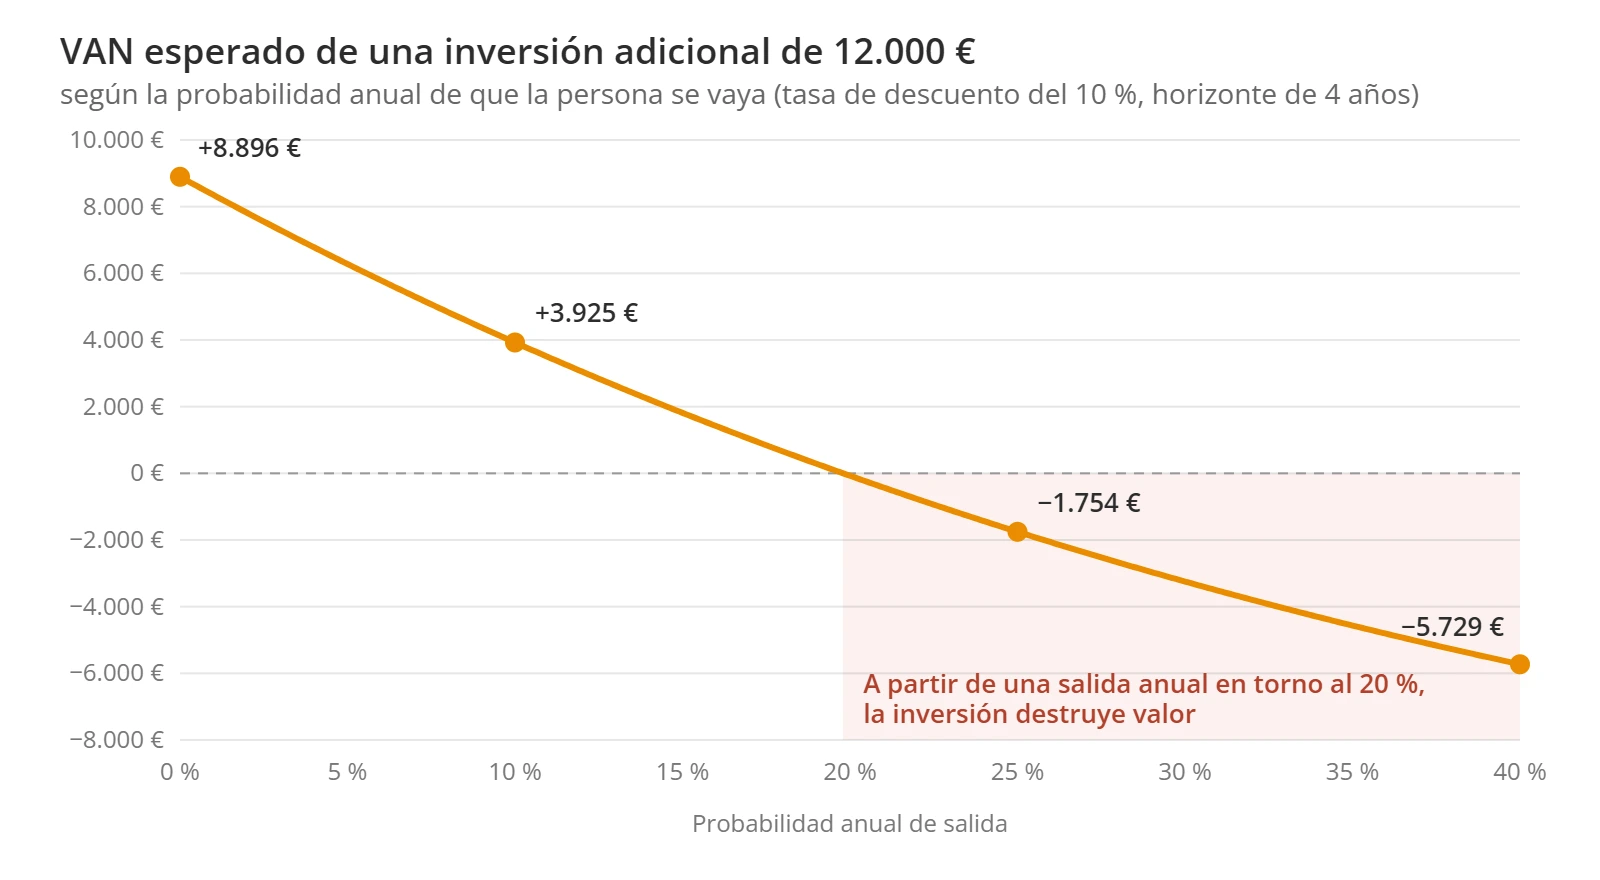
La misma inversión, en el mismo puesto y con idénticas mejoras de productividad, puede pasar de ser muy rentable a destruir valor económico por la reducción del horizonte esperado de permanencia.
En el escenario sin salidas, la recuperación descontada se produce aproximadamente a los 2,4 años. Con una probabilidad de salida anual del 10 %, se retrasa hasta unos 2,9 años. A partir de una salida anual en torno al 20 %, el VAN pasa a ser negativo y la inversión no llega a recuperarse dentro del horizonte analizado: una rotación que muchas empresas consideran normal basta para que una inversión razonable destruya valor.
Esto ayuda a entender por qué una empresa puede estar dispuesta a invertir grandes cantidades en desarrollar a determinados profesionales y, sin embargo, aplicar políticas formativas mínimas en puestos con elevada rotación. No necesariamente responde a una mayor o menor sensibilidad hacia las personas. Puede responder a una diferencia sustancial en la rentabilidad esperada.
Una de las decisiones estratégicas más importantes de una organización consiste en determinar qué parte de su actividad necesita relaciones laborales duraderas y qué parte puede desarrollarse mediante modelos de alta rotación.
En este modelo, la empresa asume que buena parte de las personas permanecerán durante periodos relativamente breves. La gestión se orienta a reducir costes de incorporación, estandarizar procesos, limitar el tiempo necesario para alcanzar productividad y hacer que los puestos sean sustituibles con un impacto económico reducido. La inversión en capacitación tiende a concentrarse en conocimientos operativos imprescindibles y de recuperación rápida.
Puede ser una estrategia económicamente viable cuando las funciones son estandarizadas, las curvas de aprendizaje son cortas, el conocimiento específico tiene poca influencia y el mercado ofrece suficiente disponibilidad de trabajadores. Pero no es una estrategia gratuita: la rotación implica repetir procesos de selección, soportar vacantes, dedicar recursos a la incorporación y asumir pérdidas de experiencia y productividad.
Un estudio de Blatter, Mühlemann y Schenker, publicado en European Economic Review, estimó, utilizando datos empresariales suizos, costes medios de contratación de trabajadores cualificados equivalentes a entre 10 y 17 semanas de salario, según el tamaño de la empresa. No es una cifra trasladable automáticamente a España, pero demuestra la importancia económica del problema.
La evidencia también indica que los efectos de la rotación dependen del sistema productivo. Ton y Huckman, en una investigación publicada en Organization Science en 2008, observaron que la estandarización rigurosa de procedimientos mitigaba sus efectos negativos sobre los resultados en establecimientos comerciales. Es decir, una organización puede diseñarse para soportar rotaciones elevadas. Lo que no debería hacer es ignorar su coste.
El segundo modelo parte de una lógica diferente. La empresa invierte en seleccionar, integrar, desarrollar y retener profesionales con la expectativa de que su productividad y contribución económica aumenten a lo largo del tiempo. Aquí, la relación laboral tiene una curva de rendimiento esperada.
Durante la incorporación, el resultado puede ser reducido o incluso negativo. Posteriormente aumenta por la experiencia, el conocimiento de procesos, las relaciones comerciales, la autonomía y la capacidad de resolver problemas. Con el tiempo, el profesional puede producir más, cometer menos errores, supervisar a otras personas, asumir responsabilidades superiores o generar nuevas oportunidades de negocio.
En consecuencia, el coste salarial puede crecer y, simultáneamente, reducirse el coste laboral por unidad de valor generado. Este es el fundamento económico de una política de permanencia basada en desarrollo profesional.
Acemoglu y Pischke, en su investigación Why Do Firms Train? Theory and Evidence, describen precisamente la posibilidad de dos equilibrios empresariales: uno caracterizado por elevada rotación y poca formación, y otro por menor rotación y mayor inversión formativa.
La cuestión no consiste en afirmar que todos los empleados deberían permanecer indefinidamente. Consiste en identificar en qué puestos la continuidad permite acumular un capital de conocimiento, confianza y productividad cuyo retorno supera los costes de mantener y desarrollar la relación laboral.
Llegamos a una cuestión especialmente interesante: ¿quién debería beneficiarse del aumento de productividad?
Pensemos en un profesional que, gracias a su experiencia y desarrollo, consigue generar 10.000 euros anuales adicionales de margen de contribución para la empresa. Si su retribución permanece invariable, la organización se apropia inicialmente de todo ese incremento económico. Pero si buena parte de ese resultado depende de competencias transferibles, dedicación, iniciativa y permanencia voluntaria, el profesional puede obtener una remuneración superior en otra empresa. Por tanto, la empresa debe decidir qué parte del excedente adicional conviene compartir para mantener los incentivos y la relación.
Supongamos que de esos 10.000 euros adicionales se destinan 4.000 euros al incremento del coste empresarial de su compensación, incluyendo las cargas correspondientes. La empresa conserva una mejora de 6.000 euros anuales y el empleado recibe una mayor remuneración o beneficios. Ambas partes han mejorado su posición económica.
El reparto de la productividad no es necesariamente una concesión que reduce la rentabilidad empresarial. Puede ser el mecanismo que hace sostenible su crecimiento.
Esto puede instrumentarse mediante progresión salarial, incentivos por objetivos, bonus plurianuales, promoción, participación en resultados o beneficios vinculados a la permanencia y al desarrollo, dentro del marco legal aplicable. Es el terreno de la retribución productiva y la evaluación del desempeño.
El trabajo clásico de Edward Lazear, publicado en American Economic Review en 2000, estudió el paso a un sistema de remuneración por resultados en una empresa estadounidense de sustitución de cristales de automóvil. Encontró un aumento del 44 % en la producción por trabajador, asociado tanto al cambio de incentivos como a la composición de la plantilla. No significa que cualquier sistema de retribución variable genere esos resultados. Significa que el diseño de la compensación puede afectar simultáneamente al esfuerzo, la productividad y las personas que una organización consigue atraer.
La investigación de Dearden, Reed y Van Reenen sobre industrias británicas también encontró que un aumento de un punto porcentual en la proporción de trabajadores formados estaba asociado con un incremento aproximado del 0,6 % en la productividad y del 0,3 % en los salarios. Productividad y retribución pueden crecer a ritmos distintos. La sostenibilidad del modelo depende, en buena medida, de cómo se distribuye ese diferencial.
La misma lógica sirve para quienes trabajan por cuenta ajena. Aunque la contabilidad no lo refleje, existe una relación entre el valor que cada profesional ayuda a generar y lo que cuesta mantener su puesto. Eso no significa que su valor humano dependa de su productividad, sino que mejorar profesionalmente consiste también en aumentar el valor que una organización puede generar gracias a nuestro trabajo: un comercial, mejorando márgenes y fidelizando clientes; un responsable de producción, reduciendo errores y desperdicios; un director de Recursos Humanos, mejorando la calidad de las contrataciones o reduciendo la rotación no deseada.
Quienes desarrollan competencias escasas y generan resultados verificables tienen mejores argumentos para negociar su evolución profesional. Y una empresa puede pagar salarios superiores a los del mercado y seguir siendo competitiva si su productividad crece más deprisa que sus costes, mientras que otra de salarios bajos puede no serlo si necesita contratar y formar continuamente o pierde conocimiento de forma recurrente.
Cuéntenos su situación y le explicamos, sin compromiso, cómo un departamento de Recursos Humanos externalizado puede ayudarle a medir y mejorar la rentabilidad de su inversión en personas.
Las decisiones de inversión dependen también de la seguridad jurídica, de la previsibilidad de los costes y de la capacidad para corregir, dentro de la legalidad, decisiones que no dan el resultado esperado. Cuando aumenta la incertidumbre, se reduce el VAN esperado de algunos proyectos, y la empresa puede optar por no ampliar plantilla, automatizar procesos, externalizar actividades o invertir en otros mercados.
Pero la protección laboral no reduce necesariamente la inversión en capital humano. Una investigación de 2026 de Adrjan, Jessen y Victoria Lanzón sobre la reforma laboral española de 2022 encontró que los puestos más afectados por las restricciones a la temporalidad aumentaron en 4,3 puntos porcentuales la formación anunciada en sus ofertas de empleo (el estudio analiza anuncios, no toda la formación impartida). En sentido contrario, Bratti, Conti y Sulis observaron en Italia que mayores restricciones al despido redujeron la formación en algunas empresas. La OCDE, en su Employment Outlook 2026, recoge esa doble cara: una protección bien diseñada favorece relaciones duraderas y reduce rotaciones ineficientes; una excesivamente rígida dificulta los ajustes. Para la dirección, la conclusión práctica es incorporar el riesgo regulatorio al análisis de cada decisión sobre personas, sin ignorarlo ni sobredimensionarlo.
Una dirección empresarial rigurosa debería distinguir entre tres tipos de decisiones:
La cuestión es asignar correctamente los recursos a cada horizonte. No todas las personas tienen la misma curva de aprendizaje, ni todos los puestos permiten generar el mismo excedente económico, ni las mejoras de productividad son completamente individuales. Tampoco toda inversión debe aprobarse por su rentabilidad directa: las empresas tienen obligaciones legales, preventivas y sociales, y hay gastos necesarios para operar correctamente aunque no produzcan un ROI positivo directamente identificable. Pero distinguir esas obligaciones de las inversiones discrecionales permite tomar mejores decisiones.
Antes de aprobar un incremento salarial, un programa de desarrollo, una nueva contratación o una política de retención, la dirección debería preguntarse: ¿qué valor económico esperamos generar? ¿En qué plazo? ¿Qué costes adicionales asumimos? ¿Qué probabilidad existe de que el retorno se materialice? ¿Cómo lo mediremos? ¿Y qué parte de la mejora conviene trasladar a quienes la hacen posible?
Esas preguntas deberían formar parte habitual de la gestión de Recursos Humanos, no quedar reservadas a las inversiones industriales o financieras.
Existe una precisión contable que merece la pena recordar. En España, los desembolsos destinados a la formación del personal no se reconocen, con carácter general, como inmovilizado intangible, porque la empresa no controla jurídicamente las capacidades de sus trabajadores. Así lo explica el Instituto de Contabilidad y Auditoría de Cuentas en su Resolución de 28 de mayo de 2013.
Es una distinción esencial entre contabilidad financiera y análisis económico de inversiones. Aunque la formación se contabilice como gasto, puede tener efectos económicos durante varios ejercicios. Por eso tiene sentido calcular su periodo de recuperación y su VAN, sin confundir ese análisis con una amortización contable.
La empresa no es propietaria del capital humano de sus empleados. Lo que puede conseguir es mantener relaciones contractuales y profesionales que permitan aprovechar productivamente ese capital durante un periodo determinado. Esta particularidad es precisamente la que convierte la confianza, la calidad de la dirección, la política retributiva y la permanencia en factores económicos tan importantes.
La gran paradoja es que las inversiones en personas pueden incrementar su valor con la experiencia, pero la empresa no tiene garantizado el tiempo necesario para recuperar lo invertido.
De ahí que retener talento no deba ser un objetivo indiscriminado, ni reducir costes laborales deba confundirse con mejorar la rentabilidad. La verdadera función económica de una buena política de Recursos Humanos consiste en construir relaciones capaces de generar un excedente de valor sostenible y distribuirlo de manera que tanto la empresa como sus profesionales tengan incentivos para seguir desarrollándolo.
Conviene, además, no perder de vista para qué sirve la rentabilidad. No es un fin en sí misma: es lo que permite reinvertir en nuevos proyectos, en tecnología, en formación y en mejores condiciones, y crear empleo. Una empresa rentable puede pagar mejor, formar más y ofrecer carrera profesional; eso le permite atraer y retener a mejores profesionales, que a su vez generan más valor. Es un círculo virtuoso entre el crecimiento de la empresa y el de sus profesionales, que se alimenta en las dos direcciones y que se rompe cuando la empresa deja de ganar dinero o cuando las personas dejan de participar en lo que ayudan a crear.
Esa es, probablemente, una de las diferencias entre administrar personal y dirigir estratégicamente el capital humano. Y también entre considerar la plantilla una partida de gastos o comprender que las decisiones sobre personas forman parte de las decisiones de inversión más importantes de cualquier empresa.
Para las empresas que no cuentan con un departamento de Recursos Humanos que pueda medir y gestionar estas decisiones, una alternativa es externalizar el departamento de Recursos Humanos, de forma completa o por áreas, con indicadores de coste, rotación y desempeño.
Juan Carlos Sánchez Rodríguez · Director General de AdelantTa
Hay que distinguir dos cálculos. El ROI del empleado en su conjunto compara todo lo que genera con todo lo que cuesta mientras permanece en la empresa (selección, incorporación y coste laboral completo de cada año): ROI = (contribución total − coste total) / coste total × 100. El ROI de una inversión adicional compara solo lo que se invierte de más con la mejora que produce. El primero suele ser moderado; el segundo puede ser alto porque su denominador es pequeño. Ambos conviene completarlos con el plazo de recuperación y el valor actual neto.
El salario es lo que recibe la persona; el coste laboral incluye además las cotizaciones empresariales, los beneficios sociales y otros costes. Según el INE, en el segundo trimestre de 2026 el coste laboral medio fue de 3.388,15 € al mes por trabajador, frente a un coste salarial de 2.512,68 €. Para medir productividad es más útil el coste por hora efectiva (26,18 €) que el coste por hora pagada (22,32 €).
Mucho, porque los beneficios de una inversión adicional dejan de generarse cuando la persona se va. En el ejemplo del artículo, una inversión de 12.000 € en desarrollo pasa de un VAN de +8.896 € sin salidas a +3.925 € con una probabilidad de salida del 10 % anual, y a −1.754 € con un 25 %. Por eso las decisiones de desarrollo y de retención deben tomarse juntas.
Con carácter general, no. Según la Resolución del ICAC de 28 de mayo de 2013, los gastos de formación del personal no se reconocen como inmovilizado intangible, porque la empresa no controla las capacidades de sus trabajadores. Se registran como gasto, aunque en la gestión interna sí tiene sentido analizarlos como una inversión, con su plazo de recuperación y su VAN.
Por fijar una línea base de pocos indicadores: coste laboral por hora efectiva, rotación no deseada, coste y tiempo de cada contratación, tiempo hasta la plena productividad y absentismo. Después, medir antes y después de cada acción de Recursos Humanos. Si la empresa no tiene un departamento de RRHH que lo haga, puede externalizarlo completo o por áreas.